Ausführliche Bildbeschreibung
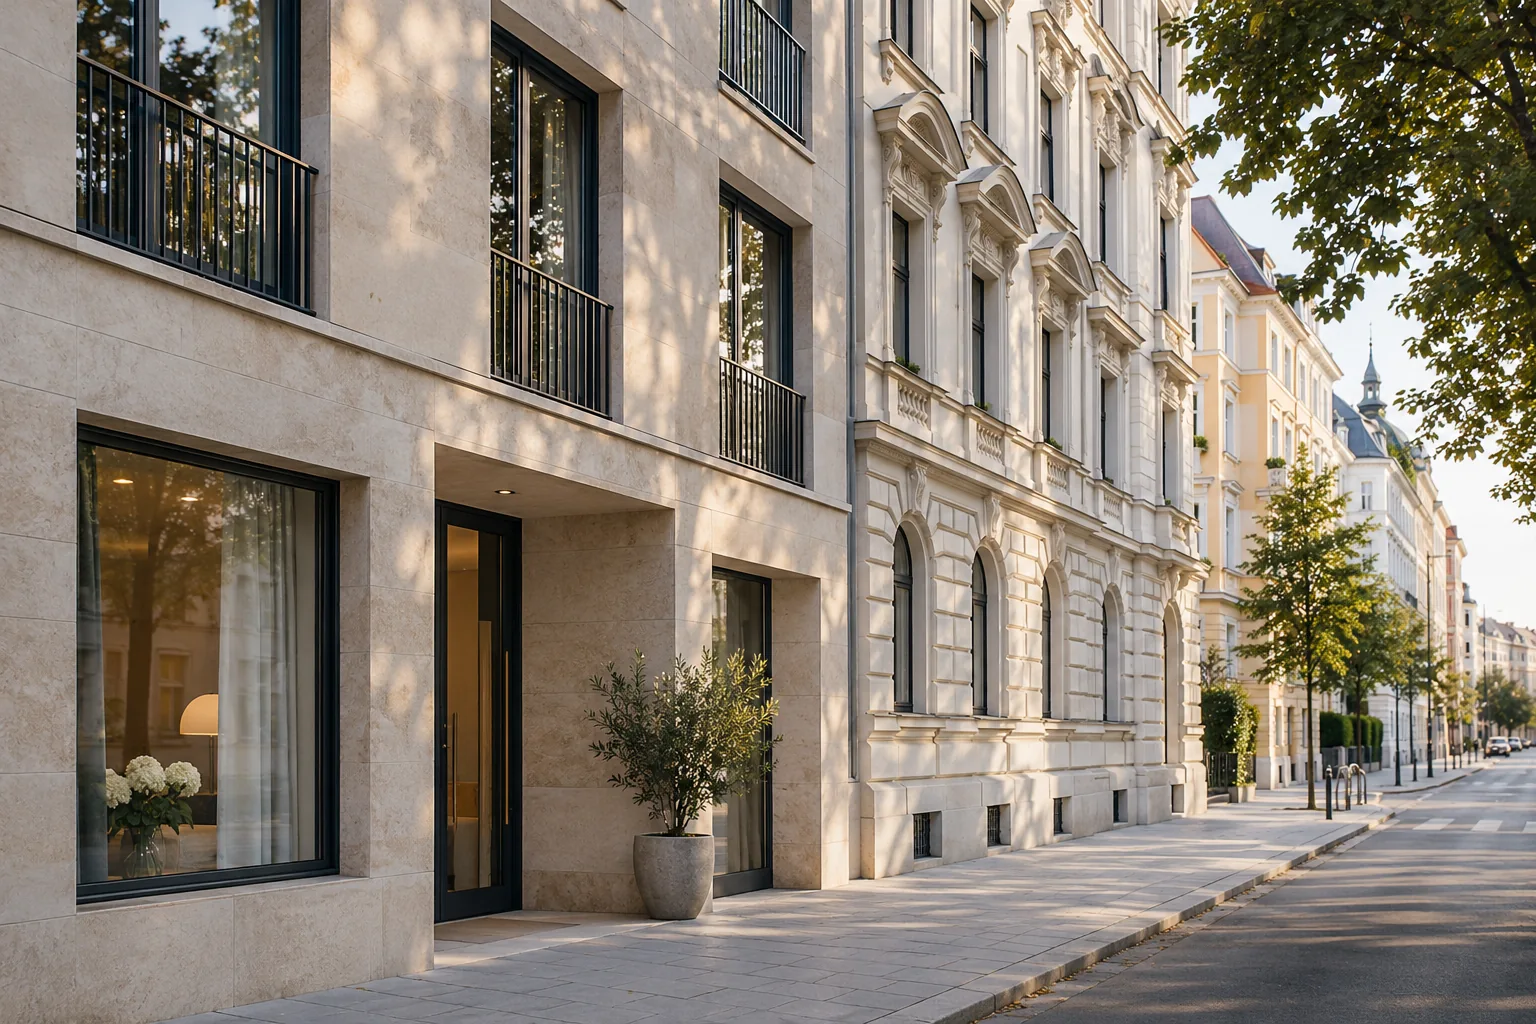
Die perspektivische Straßenansicht zeigt links ein modernes Wohnhaus mit heller Steinfassade, hohen Fenstern und dunklen Balkongeländern. Daneben stehen historische Häuser mit verzierten Fassaden. Bäume werfen Schatten auf den Gehweg; im Hintergrund ist ein Kirchturm zu erkennen. Die Szene veranschaulicht Wohnarchitektur im Immobilienvergleich und ist keine Darstellung eines konkreten angebotenen Anlageobjekts.
Immobilie und Verwaltung sind unterschiedliche Ebenen
Ein Robo-Advisor ist eine Dienstleistung, die vereinbarte Kapitalanlagen verwaltet. Eine Immobilie ist dagegen ein Vermögenswert. Die Gegenüberstellung betrifft also sowohl die Anlage selbst als auch die Organisation: Möchten Sie ein einzelnes Objekt direkt halten und betreuen oder ein Wertpapierportfolio verwalten lassen? Manche Portfolios enthalten bereits Immobilienunternehmen. Ein striktes Entweder-oder besteht dann wirtschaftlich gar nicht.
Das Finanznavi gibt einen Überblick über verschiedene Immobilienanlagen. Für die eigene Betrachtung sollte zusätzlich zwischen selbst genutztem Wohnen und Vermietung unterschieden werden. Eine selbst genutzte Wohnung erfüllt einen Lebenszweck und ersetzt bestimmte Wohnkosten. Ihr Nutzen lässt sich nicht vollständig in einer Renditezeile neben einem Depot ausdrücken.
Drei Immobilienwege gegenüber einem Robo-Portfolio
| Merkmal | Direkte Immobilie | Immobilienaktien oder entsprechender ETF | Robo-Portfolio |
|---|---|---|---|
| Gegenstand | Bestimmtes Objekt | Beteiligungen an Unternehmen | Mehrere Anlagen nach Mandat |
| Aufwand | Kauf, Verwaltung, Instandhaltung, Verkauf | Produktauswahl und Depotführung | Auswahl und Kontrolle der Verwaltung |
| Verfügbarkeit | Objektverkauf kann länger dauern | Börsenhandel, preisabhängig | Abhängig von Anlagen und Auszahlungsablauf |
| Konzentration | Oft Standort und einzelne Mieter | Unternehmen und Immobiliensegment | Abhängig von tatsächlicher Mischung |
Offene Immobilienfonds bilden einen weiteren Weg und gehören nicht unbesehen in die Spalte börsengehandelter Aktienprodukte. Sie halten häufig Objekte unmittelbar und haben eigene Bewertungs- und Rückgaberegeln. Ihre scheinbar ruhige Wertentwicklung lässt sich deshalb nicht direkt mit täglich schwankenden Börsenkursen vergleichen.
Ausführliche Bildbeschreibung
Die Schautafel „Drei unterschiedliche Ebenen der Anlage“ stellt folgende Inhalte gegenüber oder in einer lesbaren Reihenfolge dar: Ein bestimmtes Objekt Direkte Immobilie Gegenstand Wohnung oder Gebäude Organisation Kauf, Betreuung und Instandhaltung Verfügbarkeit Verkauf eines konkreten Objekts Unternehmensanteile Immobilienaktien Gegenstand Beteiligung an Immobilienunternehmen Organisation Direkt oder über einen Fonds Verfügbarkeit Börsenhandel zum Marktpreis Eine Dienstleistung Robo-Portfolio Gegenstand Anlagen nach vereinbartem Mandat Organisation Verwaltung übernimmt Aufgaben Verfügbarkeit Nach Anlagen und Auszahlungsablauf Offene Immobilienfonds sind eine weitere Konstruktion mit eigenen Bewertungs- und Rückgaberegeln.. Schematische Einordnung. Immobilienexposure kann auch innerhalb eines Robo-Portfolios vorkommen. Selbst genutztes Wohnen hat zusätzlich einen persönlichen Nutzwert; es ist kein reiner Renditevergleich.
Mieteinnahmen sind noch keine Nettorendite
Bei einer vermieteten Immobilie müssen Einnahmen und sämtliche wirtschaftlichen Aufwendungen zusammengeführt werden. Dazu können nicht überwälzbare Betriebskosten, Verwaltung, Instandhaltung, Leerstand, Finanzierung und Erwerbs- oder Verkaufskosten gehören. Die konkrete Zuordnung ist objekt- und vertragsabhängig; steuerliche Fragen bedürfen einer gesonderten Betrachtung.
Eigenes Modell ohne Finanzierung: Kauf und Erwerbsnebenkosten betragen zusammen 300.000 Euro. Die jährliche Mieteinnahme beträgt 12.000 Euro. Nach angenommenen 4.000 Euro für nicht weiterverrechnete Kosten, Leerstandsrisiko und Instandhaltung verbleiben 8.000 Euro. Das sind rund 2,67 Prozent des eingesetzten Kapitals vor Steuern und Wertänderung, gegenüber einer bloßen Einnahmenquote von 4 Prozent. Die Zahlen sind frei gewählt und keine Schätzung für österreichische Wohnungen.
Auch diese vereinfachte Rechnung ist noch kein vollständiger Vergleich. Größere Sanierungen können unregelmäßig auftreten. Der Verkaufspreis steht erst beim Verkauf fest, und unbezahlte eigene Arbeit besitzt einen Zeitwert. Beim Robo-Portfolio müssen entsprechend Verwaltungs-, Produkt- und Umsetzungskosten sowie ausgeschüttete oder einbehaltene Erträge berücksichtigt werden.
Fremdfinanzierung verändert den Vergleich stark
Eine kreditfinanzierte Wohnung darf nicht ohne Kennzeichnung mit einem ungehebelten Wertpapierportfolio verglichen werden. Fremdkapital vergrößert die Wirkung von Wertänderungen auf das eingesetzte Eigenkapital. Es schafft gleichzeitig laufende Zahlungsverpflichtungen, die auch bei Leerstand bestehen können. Eine niedrige monatliche Kreditrate sagt allein wenig über das Gesamtrisiko aus.
Reines Hebelmodell: Eine Immobilie ist 300.000 Euro wert, die Schulden betragen 200.000 Euro. Das Eigenkapital beträgt somit 100.000 Euro. Sinkt der Objektwert um 10 Prozent auf 270.000 Euro, verbleiben bei unveränderten Schulden 70.000 Euro Eigenkapital, also 30 Prozent weniger. Zinsen, Tilgung, Einnahmen und Transaktionskosten sind in diesem isolierten Beispiel bewusst nicht enthalten.
Handelbarkeit und Bewertung müssen zusammen gelesen werden
Börsennotierte Immobiliengesellschaften besitzen Marktpreise, die auch durch das allgemeine Aktienmarktumfeld beeinflusst werden. Die SEC unterscheidet börsengehandelte von nicht börsengehandelten REITs. Die wirtschaftliche Unterscheidung ist hilfreich; die dort erläuterten US-Regeln sind keine österreichische Rechtsauskunft.
Bei offenen Immobilienfonds können begrenzte Liquidität und Rückgabebedingungen relevant werden. Die FMA erläutert die österreichischen Besonderheiten und Änderungen der Rückgaberegeln. Prüfen Sie deshalb den aktuell geltenden Rahmen und die konkreten Fondsdokumente. Eine frühere tägliche Rückgabemöglichkeit sollte nicht als zeitloses Merkmal angenommen werden.
Welche Entscheidung der Vergleich vorbereiten kann
Trennen Sie zunächst drei Fragen: Welchen Anteil des Vermögens möchten Sie in Immobilien halten, welche Verpflichtungen können Sie tragen und wie viel organisatorische Verantwortung möchten Sie übernehmen? Wer bereits Wohneigentum besitzt, beginnt dabei nicht bei null. Ein weiteres Objekt kann das Vermögen stärker an dieselbe Region und denselben Markt binden.
- Wie lange kann das Kapital gebunden bleiben?
- Welche Reserven decken unerwartete Ausgaben?
- Welche Kosten fehlen in einer beworbenen Rendite?
- Wie würde ein Verkauf unter Zeitdruck aussehen?
- Welche Abhängigkeiten bestehen bereits außerhalb dieser Anlage?
Eine sorgfältige Gegenüberstellung lässt diese Unterschiede sichtbar, statt eine einzelne Renditezahl zum Sieger zu erklären. Weder Immobilieneigentum noch digitale Verwaltung ist für sämtliche Ziele gleichermaßen geeignet.
Für eine schriftliche Gegenüberstellung können Sie drei getrennte Zeilen führen: laufender Zahlungsüberschuss, Veränderung des Vermögenswerts und jederzeit verfügbare Reserve. Diese Trennung verhindert, dass eine rechnerische Wertsteigerung wie auszahlbares Einkommen behandelt wird. Gerade bei einer einzelnen Immobilie können diese drei Größen stark auseinanderlaufen.
Quellen und Vertiefung
Quellen für diesen Entwurf geprüft am 4. November 2026. Internationale Quellen werden für allgemeine Anlageprinzipien verwendet; ausländische Vorschriften werden nicht auf Österreich übertragen. Modellbeispiele sind als solche gekennzeichnet.